
Private Pflegezusatzversicherung: So schützen Sie sich vor hohen Pflegekosten
Private Pflegezusatzversicherung: Schutz vor hohen Pflegekosten
Eine Pflegebedürftigkeit kann den Alltag und die finanzielle Situation stark verändern. Die gesetzliche Pflegeversicherung beteiligt sich zwar an den Kosten, übernimmt diese aber meist nicht vollständig. Eine private Pflegezusatzversicherung kann helfen, die verbleibende Finanzierungslücke zu verkleinern. Ob sich ein Vertrag lohnt, hängt von der persönlichen Situation, dem gewünschten Schutz und den langfristig tragbaren Beiträgen ab.
Was ist eine private Pflegezusatzversicherung?
Die private Pflegezusatzversicherung ergänzt die gesetzliche Pflegeversicherung. Sie zahlt Leistungen, wenn Pflegebedürftigkeit festgestellt wird und die Bedingungen des Vertrags erfüllt sind. Die gesetzliche Pflegeversicherung bleibt bestehen: Die Zusatzversicherung ersetzt sie nicht, sondern soll einen Teil der Kosten abfedern, die sonst aus eigenem Einkommen oder Vermögen bezahlt werden müssten.
Wie hoch die tatsächliche Finanzierungslücke ausfällt, ist unterschiedlich. Sie hängt unter anderem vom Pflegegrad, vom Pflegeort, von den benötigten Leistungen und den persönlichen Umständen ab. Besonders bei stationärer Pflege können erhebliche Eigenanteile entstehen.
Welche Arten gibt es?
Pflegetagegeldversicherung
Bei einer Pflegetagegeldversicherung wird ein vereinbarter Betrag ausgezahlt, sobald die vertraglichen Voraussetzungen erfüllt sind. Die Höhe richtet sich häufig nach dem Pflegegrad. Das Geld kann grundsätzlich flexibel eingesetzt werden, zum Beispiel für Pflegekosten, Betreuung oder zusätzliche Unterstützung im Alltag. Achten Sie darauf, wie der Vertrag häusliche und stationäre Pflege sowie die Pflege durch Angehörige behandelt.
Pflegekostenversicherung
Eine Pflegekostenversicherung beteiligt sich an bestimmten nachgewiesenen Pflegekosten. Welche Ausgaben erstattet werden und ob die Versicherung einen festen Anteil oder einen Betrag bis zu einer Höchstgrenze übernimmt, hängt vom Tarif ab. Nicht alle Kosten sind automatisch abgedeckt; entscheidend sind die Versicherungsbedingungen.
Pflegerentenversicherung
Eine Pflegerentenversicherung zahlt bei Pflegebedürftigkeit eine vereinbarte monatliche Rente. Die Leistung kann je nach Tarif nach Pflegegrad gestaffelt sein. Diese Form verbindet Pflegeabsicherung mit Elementen einer Lebensversicherung und ist häufig komplexer. Ein genauer Blick auf Beitrag, garantierte Leistung und mögliche Wertentwicklung ist daher wichtig.
Geförderte Pflegezusatzversicherung („Pflege-Bahr“)
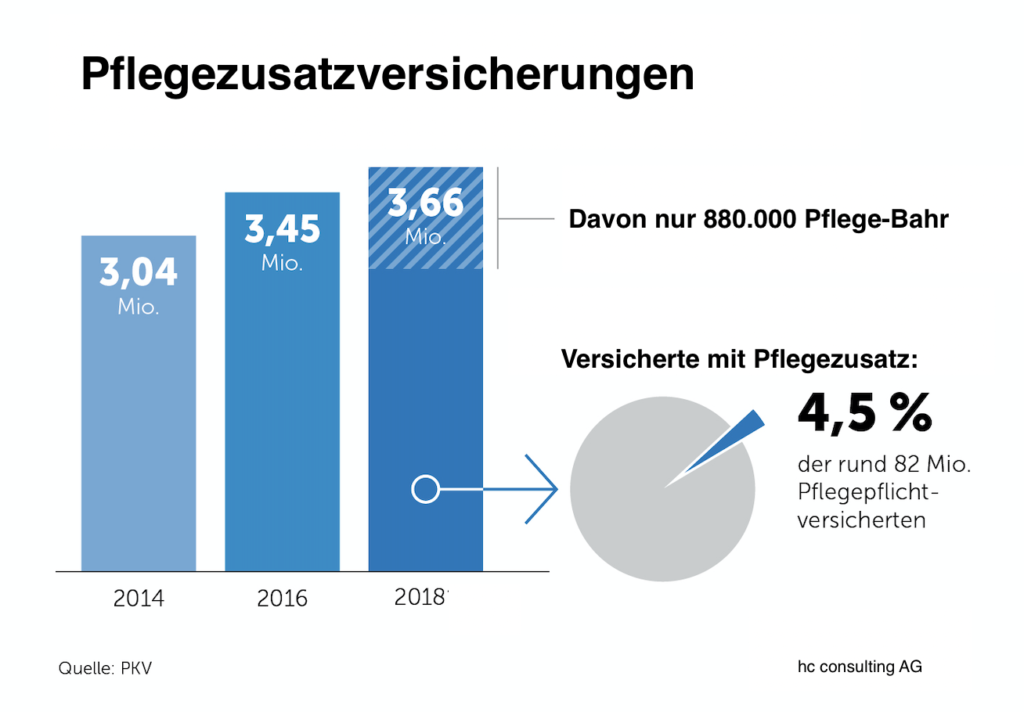
Bestimmte private Pflegezusatzversicherungen können staatlich gefördert werden. Für solche Verträge gelten besondere Voraussetzungen. Dazu können etwa Vorgaben zur Mindestleistung und zum Eigenbeitrag gehören. Die Förderung macht einen Tarif nicht automatisch passend oder ausreichend: Prüfen Sie insbesondere, welche Leistungen bei den verschiedenen Pflegegraden vorgesehen sind und welche Wartezeiten gelten.
Worauf sollte man beim Vergleich achten?
- Leistungen je Pflegegrad: Vergleichen Sie, wie viel der Tarif bei jedem Pflegegrad zahlt. Eine hohe Leistung erst bei schwerer Pflegebedürftigkeit hilft nicht unbedingt bei einem früheren Unterstützungsbedarf.
- Häusliche und stationäre Pflege: Prüfen Sie, ob die Leistungen für Pflege zu Hause, im Pflegeheim und durch Angehörige unterschiedlich ausfallen.
- Verwendung der Leistung: Bei Tagegeldtarifen ist die Auszahlung oft flexibler. Kostenversicherungstarife können stärker an bestimmte Rechnungen oder Pflegeleistungen gebunden sein.
- Beitragsentwicklung: Beiträge können sich im Laufe der Zeit verändern. Überlegen Sie, ob die Beiträge auch im Ruhestand dauerhaft bezahlbar bleiben.
- Gesundheitsfragen und Annahme: Viele Tarife prüfen den Gesundheitszustand. Vorerkrankungen können zu einer Ablehnung, Einschränkungen oder höheren Beiträgen führen. Gesundheitsangaben sollten vollständig und wahrheitsgemäß sein.
- Wartezeiten und Ausschlüsse: Lesen Sie nach, ab wann Versicherungsschutz besteht und welche Situationen oder Leistungen ausgeschlossen sind.
- Dynamik und Anpassungen: Manche Verträge bieten Möglichkeiten, die Leistungen später anzupassen. Prüfen Sie, ob dafür erneut Gesundheitsfragen gelten oder höhere Beiträge entstehen.
- Kündigung und Beitragsfreistellung: Informieren Sie sich, was passiert, wenn Beiträge nicht mehr tragbar sind oder der Vertrag beendet werden soll.
Wann ist ein Abschluss sinnvoll?
Eine Zusatzversicherung kann für Menschen interessant sein, die ihr Vermögen schützen, Angehörige finanziell entlasten oder sich mehr Spielraum bei der Pflege ermöglichen möchten. Ein früher Abschluss kann Vorteile haben, weil Beiträge und Gesundheitsprüfung häufig günstiger ausfallen als bei einem späteren Einstieg. Gleichzeitig bedeutet ein früher Beginn, dass über viele Jahre Beiträge anfallen können.
Wer bereits pflegebedürftig ist oder erhebliche gesundheitliche Beschwerden hat, kann möglicherweise keinen passenden Vertrag mehr abschließen. Auch dann lohnt es sich, andere Möglichkeiten zu prüfen, etwa Leistungen der Pflegeversicherung, Beratung durch einen Pflegestützpunkt oder Unterstützung bei der Organisation der Pflege.
Fazit
Eine private Pflegezusatzversicherung kann die gesetzliche Absicherung ergänzen, aber nicht jede finanzielle Lücke vollständig schließen. Entscheidend sind die konkreten Leistungen, die Bedingungen und die langfristige Beitragsbelastung. Vergleichen Sie mehrere Tarife und lesen Sie das Kleingedruckte sorgfältig. Bei komplexen Fragen kann eine unabhängige Versicherungs- oder Verbraucherberatung helfen. Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung.
8 Tipps zur Auswahl einer privaten Pflegezusatzversicherung: Worauf du achten solltest
- Vergleiche Pflegetagegeld, Pflegerente und Pflegekostenversicherung.
- Prüfe, welche Leistungen bei den einzelnen Pflegegraden gelten.
- Wähle eine Absicherung, die zu deinem Budget und Bedarf passt.
- Ein früher Abschluss kann niedrigere Beiträge ermöglichen.
- Achte auf Gesundheitsfragen und mögliche Leistungsausschlüsse.
- Prüfe Wartezeiten und Bedingungen für den Leistungsbeginn.
- Kläre, ob Beiträge im Alter steigen können.
- Lies die Vertragsbedingungen sorgfältig, bevor du unterschreibst.
Vergleiche Pflegetagegeld, Pflegerente und Pflegekostenversicherung.
Vergleichen Sie Pflegetagegeld, Pflegerente und Pflegekostenversicherung, denn die Tarife unterscheiden sich darin, wie die Leistung berechnet und ausgezahlt wird. Ein Pflegetagegeld bietet häufig flexibel verwendbares Geld, eine Pflegerente zahlt eine vereinbarte monatliche Rente und eine Pflegekostenversicherung erstattet je nach Vertrag bestimmte nachgewiesene Kosten. Prüfen Sie, welche Leistungen bei den einzelnen Pflegegraden gelten, ob häusliche und stationäre Pflege abgedeckt sind und wie sich Beiträge und Bedingungen langfristig entwickeln.
Prüfe, welche Leistungen bei den einzelnen Pflegegraden gelten.
Prüfe genau, welche Leistungen die private Pflegezusatzversicherung bei den einzelnen Pflegegraden vorsieht. Manche Tarife zahlen bei niedrigen Pflegegraden nur einen kleinen Anteil oder gar nichts und leisten erst bei schwerer Pflegebedürftigkeit deutlich mehr. Vergleiche daher die Leistungen für häusliche und stationäre Pflege und achte darauf, ob die Auszahlung fest vereinbart oder an bestimmte Kosten gebunden ist. So lässt sich besser einschätzen, ob der Tarif auch bei einem frühen Unterstützungsbedarf ausreichend Schutz bietet.
Wähle eine Absicherung, die zu deinem Budget und Bedarf passt.
Wähle eine Absicherung, die zu deinem Budget und deinem tatsächlichen Bedarf passt. Überlege, welche Pflegekosten du selbst tragen könntest und wie viel Unterstützung du dir im Pflegefall wünschst. Vergleiche die Leistungen für unterschiedliche Pflegegrade und Pflegeformen, aber achte auch darauf, dass die Beiträge langfristig bezahlbar bleiben – besonders im Ruhestand. Ein möglichst hoher Schutz ist nur dann sinnvoll, wenn du ihn dauerhaft finanzieren kannst.
Ein früher Abschluss kann niedrigere Beiträge ermöglichen.
Ein früher Abschluss einer privaten Pflegezusatzversicherung kann niedrigere Beiträge ermöglichen, weil das Eintrittsalter bei der Beitragsberechnung häufig eine wichtige Rolle spielt. Außerdem ist es in jüngeren Jahren oft wahrscheinlicher, die Gesundheitsprüfung ohne Einschränkungen zu bestehen. Ein früher Vertragsbeginn bedeutet jedoch auch, dass über einen längeren Zeitraum Beiträge anfallen. Vergleichen Sie deshalb die Leistungen und Bedingungen sorgfältig und prüfen Sie, ob der Beitrag langfristig in Ihr Budget passt.
Achte auf Gesundheitsfragen und mögliche Leistungsausschlüsse.
Achte beim Abschluss einer privaten Pflegezusatzversicherung besonders auf die Gesundheitsfragen und beantworte sie vollständig und wahrheitsgemäß. Unvollständige oder falsche Angaben können dazu führen, dass der Versicherer später Leistungen kürzt oder verweigert. Prüfe außerdem, ob bestimmte Vorerkrankungen oder Pflegeursachen vom Versicherungsschutz ausgeschlossen sind und ob Wartezeiten gelten. Bei Unklarheiten solltest du dir die Bedingungen erklären lassen, bevor du den Vertrag unterschreibst.
Prüfe Wartezeiten und Bedingungen für den Leistungsbeginn.
Prüfen Sie vor dem Abschluss genau, welche Wartezeiten gelten und unter welchen Voraussetzungen die Versicherung Leistungen auszahlt. Je nach Tarif beginnt der Schutz möglicherweise nicht sofort; außerdem kann die Auszahlung davon abhängen, dass ein bestimmter Pflegegrad festgestellt wurde oder bestimmte Nachweise vorliegen. Achten Sie auch auf mögliche Ausnahmen, etwa bei bereits bestehenden Erkrankungen, und darauf, ob die Bedingungen für häusliche und stationäre Pflege unterschiedlich sind.
Kläre, ob Beiträge im Alter steigen können.
Klären Sie vor Vertragsabschluss, ob und unter welchen Bedingungen die Beiträge im Alter steigen können. Je nach Tarif können Anpassungen etwa durch steigende Pflegekosten oder die Entwicklung der Versichertengemeinschaft nötig werden. Fragen Sie nach möglichen Beitragserhöhungen, vorgesehenen Anpassungsmechanismen und Optionen, falls der Beitrag später schwer zu bezahlen ist. So können Sie besser einschätzen, ob der Versicherungsschutz langfristig zu Ihrem Budget passt.
Lies die Vertragsbedingungen sorgfältig, bevor du unterschreibst.
Lies die Vertragsbedingungen sorgfältig, bevor du eine private Pflegezusatzversicherung unterschreibst. Achte besonders darauf, welche Leistungen bei den einzelnen Pflegegraden vorgesehen sind, ob häusliche und stationäre Pflege unterschiedlich behandelt werden und welche Wartezeiten oder Ausschlüsse gelten. Prüfe außerdem, wie sich die Beiträge im Laufe der Zeit entwickeln können und unter welchen Bedingungen der Vertrag angepasst oder gekündigt werden darf. Bei unklaren Formulierungen solltest du vor dem Abschluss nachfragen oder eine unabhängige Beratung in Anspruch nehmen.